SZERKESZTŐI MUNKAVÁLTOZAT – A BELSŐ LINKELLENŐRZÉS HIÁNYA MIATT MÉG NEM PUBLIKÁLHATÓ ROUNDUP. A cegvilag.hu releváns, korábban publikált cikkeinek pontos URL-jeit nem sikerült megbízhatóan azonosítani. Az alábbi szerkesztői jelzések nem kész hivatkozások, és nem helyettesíthetők kitalált linkekkel.
A vállalkozás pénzügyi egészsége nem egyetlen számból olvasható ki. Lehet magas az árbevétel, miközben csökken a fedezet; lehet kimutatott nyereség, de a számlán mégsem marad elegendő pénz; és előfordulhat, hogy a gyors növekedés miatt a cégnek több forgótőkére van szüksége, mint korábban. A pénzügyi állapotfelmérés célja nem a mutatók felsorolása, hanem az összefüggések felismerése.
Ez a készülő Cégvilág-tudástári összefoglaló négy vezetői kérdés mentén kötné össze a korábban megjelent szakmai anyagokat: nyereséges-e a működés, időben beérkezik-e a pénz, helyes-e az árazás, és finanszírozható-e a növekedés?
1. Profitabilitás: a bevételből mennyi marad meg?
A havi árbevételi riport mellé kerüljön oda a közvetlen költség, a fedezet és a fedezeti hányad is. Egy vállalkozás akkor is növelheti a forgalmát, ha közben kedvezményekkel vagy növekvő alvállalkozói költségekkel romló eredményesség felé tart. A fedezeti mutató ezért különösen fontos lehet olyan szolgáltató cégnél, ahol a projektek költségszintje lényegesen eltér.
A hónap végén tegyük fel a kérdéseket: nőtt-e a fedezet összege? Javult-e a fedezeti hányad? Melyik három termék vagy szolgáltatás húzza lefelé az eredményt? Változott-e a közvetlen költségek besorolása? Az utolsó kérdés azért fontos, mert a következetlen besorolás félrevezető összehasonlításhoz vezethet.
Szerkesztői belső linkfeladat: keressünk ellenőrzött Cégvilág-cikket az árbevétel és profit különbségéről vagy a profitabilitás növeléséről. A korábbi rovatszabályzat témacímei nem bizonyítják, hogy egy adott cikknek létező, működő URL-je van.
2. Likviditás: a profit és a rendelkezésre álló pénz nem ugyanaz
A könyvelésben kimutatott eredmény teljesítésalapú adat. A pénzforgalmat ezzel szemben befolyásolja az, mikor fizetnek a vevők, mikor kell a beszállítókat rendezni, mennyi készletet kell előfinanszírozni és mikor esedékes a hiteltörlesztés. Az SBA pénzügyi működési útmutatója is a pénzállomány, a követelések és kötelezettségek követését a folyamatos gazdálkodás alapjai között tárgyalja.
Egy havi kontrollhoz célszerű 8–13 hetes gördülő pénzforgalmi előrejelzést készíteni: várható nyitó pénzállomány, biztos és bizonytalan befolyások, kötelező kifizetések, tervezett beruházások, várható záró pénzállomány. A bizonytalan vevői befolyásokra külön jelölést használjunk, ne tekintsük azokat automatikusan beérkező pénznek.
Szerkesztői belső linkfeladat: illesszünk ide ténylegesen publikált és ellenőrzött, profit–cash-flow különbségről szóló Cégvilág-útmutatót. URL még nincs igazolva.
3. Árazás: fedezi-e a díj a növekedés költségét?
Az árazás nem pusztán marketingdöntés. A végső árnak figyelembe kell vennie a közvetlen költséget, az általános működés finanszírozását, a kapacitáskorlátokat és az elérni kívánt eredményt. Tartósan túlárazott ajánlatok csökkenthetik a keresletet, a tartósan alacsony díjak pedig úgy növelhetik a foglaltságot vagy forgalmat, hogy közben visszafogják a nyereséget.
Érdemes havonta kiválasztani a legfontosabb öt ügyfél- vagy termékcsoportot, és megvizsgálni: mennyi árbevételt és fedezetet hoznak, mennyi támogatási vagy utómunkaigénnyel járnak, és milyen fizetési feltételek mellett működnek. A legnagyobb árbevételű ügyfél nem feltétlenül a legjobb ügyfél fedezet és pénzbeszedés alapján.
Szerkesztői belső linkfeladat: kapcsolódó, az árazás, marzs vagy vállalati jövedelmezőség témájú, valóban elérhető Cégvilág-anyag ellenőrzése.
4. Növekedés: elbírja-e a finanszírozás az új megrendeléseket?
Ha bővül a megrendelésállomány, a vállalkozásnak gyakran hamarabb kell kifizetnie a munkaerőt, az anyagokat vagy az alvállalkozókat, mint ahogy a vevőktől pénz érkezik. Ez különösen hosszú fizetési határidők, készletigényes működés vagy előre finanszírozott beruházások esetén lényeges.
Ezért a növekedési terv mellé készüljön egyszerű likviditási forgatókönyv. Mi történik, ha a következő negyedévben 20 százalékkal több a megrendelés, de az ügyfelek két héttel később fizetnek? A többletfedezet mellett mekkora ideiglenes finanszírozásra van szükség? Az ilyen kérdések több információt adnak, mint egyetlen növekedési cél.
Szerkesztői belső linkfeladat: a növekedés, stratégiai tervezés vagy cégérték témakörében már megjelent cikk pontos, ellenőrzött hivatkozásának beillesztése.
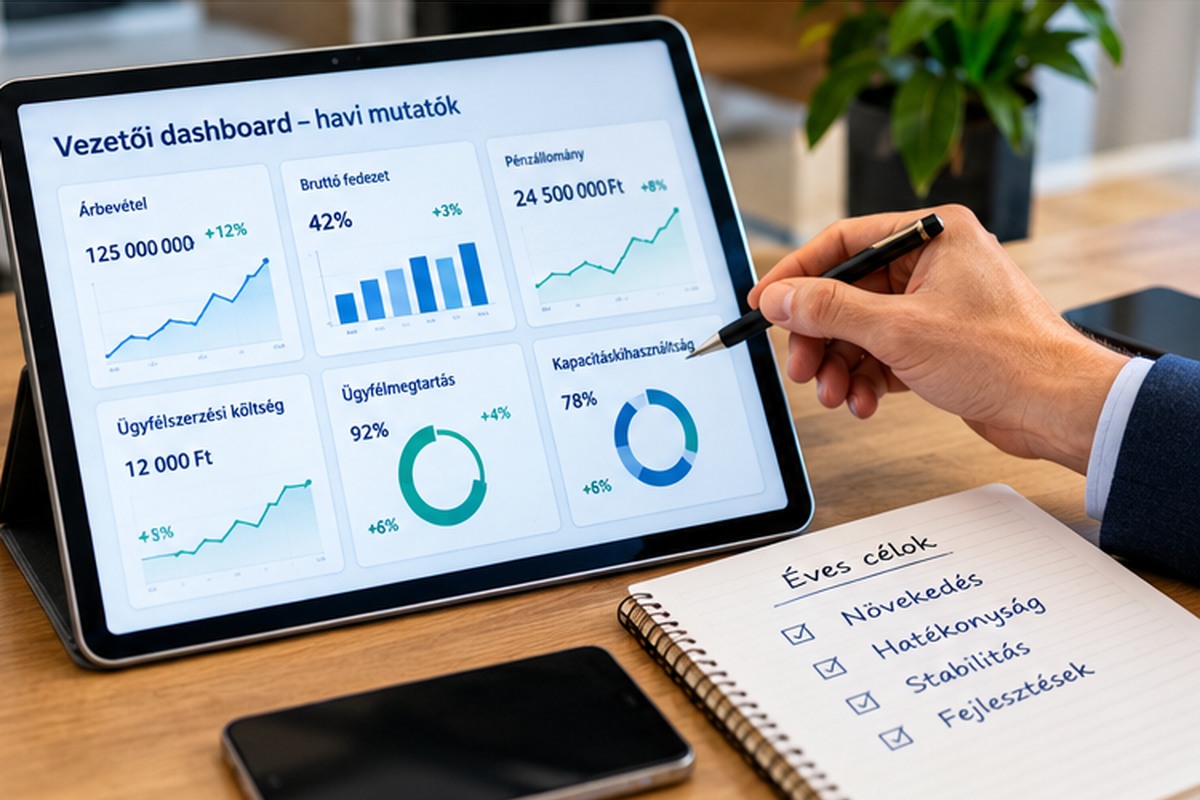
Havi pénzügyi állapotfelmérés – egyszerű vezetői ellenőrzőlista
- Árbevétel: hogyan áll a tényadat a tervhez, az előző hónaphoz és az előző év azonos időszakához képest?
- Fedezet: hogyan változott a közvetlen költségek aránya; melyik termék vagy projekt tér el lényegesen?
- Eredmény: milyen egyszeri tételek és nem pénzforgalmi elszámolások befolyásolták a havi képet?
- Likviditás: mennyi a pénzállomány, a lejárt követelés és a következő 8–13 hét legalacsonyabb várható pénzszintje?
- Árazás: mely ügyfelek vagy termékcsoportok fedezete indokol felülvizsgálatot?
- Növekedés: az új megrendelések milyen kapacitást és forgótőkét igényelnek?
- Döntések: melyik három eltérés a legfontosabb, ki a felelős és mikorra készül intézkedés?
A cél nem egy hosszú beszámoló, hanem a következő hónapra vonatkozó két-három világos döntés. Ha az adatok mindig ugyanazzal a definícióval készülnek, idővel láthatóvá válik, melyik probléma jelenik meg először a fedezetben, a kintlévőségekben vagy a pénzállományban.
Hogyan lehet valódi tudástári rounduppá alakítani?
A mostani szöveg önállóan is használható ellenőrzőlista, de nem teljesíti a belső tudástári roundup alapfeltételét. A véglegesítéshez legalább három, lehetőleg öt valóban létező, tematikusan eltérő Cégvilág-cikket kell azonosítani és ellenőrizni: például egyet profitabilitásról, egyet cash flow-ról, egyet árazásról, egyet növekedésről. Az ellenőrzött URL-eket a megfelelő bekezdések természetes horgonyszövegébe kell illeszteni, nem külön linklistaként.
A szerkesztőségnek azt is ellenőriznie kell, hogy az új összefoglaló ne ismételje meg a korábban elkészített vezetői KPI-cikket. Csak a linkellenőrzés és a duplikációs ellenőrzés után indokolt eltávolítani a jelen figyelmeztetést és a noindex beállítást.
Források
- SBA – Manage your business: pénzügyi működés és pénzforgalmi szempontok
- OECD – SMEs and entrepreneurship: szakmai háttér
- Belső Cégvilág-hivatkozások: az URL-ek ellenőrzése folyamatban, ezért ebben a munkaváltozatban nincsenek beillesztve.
Kép forrása: AI illusztráció.
Források
A cikk általános tájékoztatást nyújt, és nem minősül jogi, adózási, befektetési vagy pénzügyi tanácsadásnak. Konkrét döntés előtt független, megfelelő jogosultsággal rendelkező szakértő bevonása javasolt.