Az európai vállalati energiaköltségek kapcsán jó hírt közölt az Eurostat: 2026 első félévében a vizsgált nem lakossági fogyasztói körökben alacsonyabb átlagárakat mértek, mint egy évvel korábban. Egy magyar kis- vagy középvállalkozás számára azonban nem az a legfontosabb kérdés, hogy mennyivel változott az uniós átlag, hanem az, mikor és milyen feltételekkel érvényesülhet a saját szerződésében egy kedvezőbb piaci környezet.
A 2027-es költségterv előkészítésekor ezért érdemes a statisztikát kiindulópontnak tekinteni – nem ígért megtakarításnak.
Mit mutat pontosan a november 4-i Eurostat-adat?
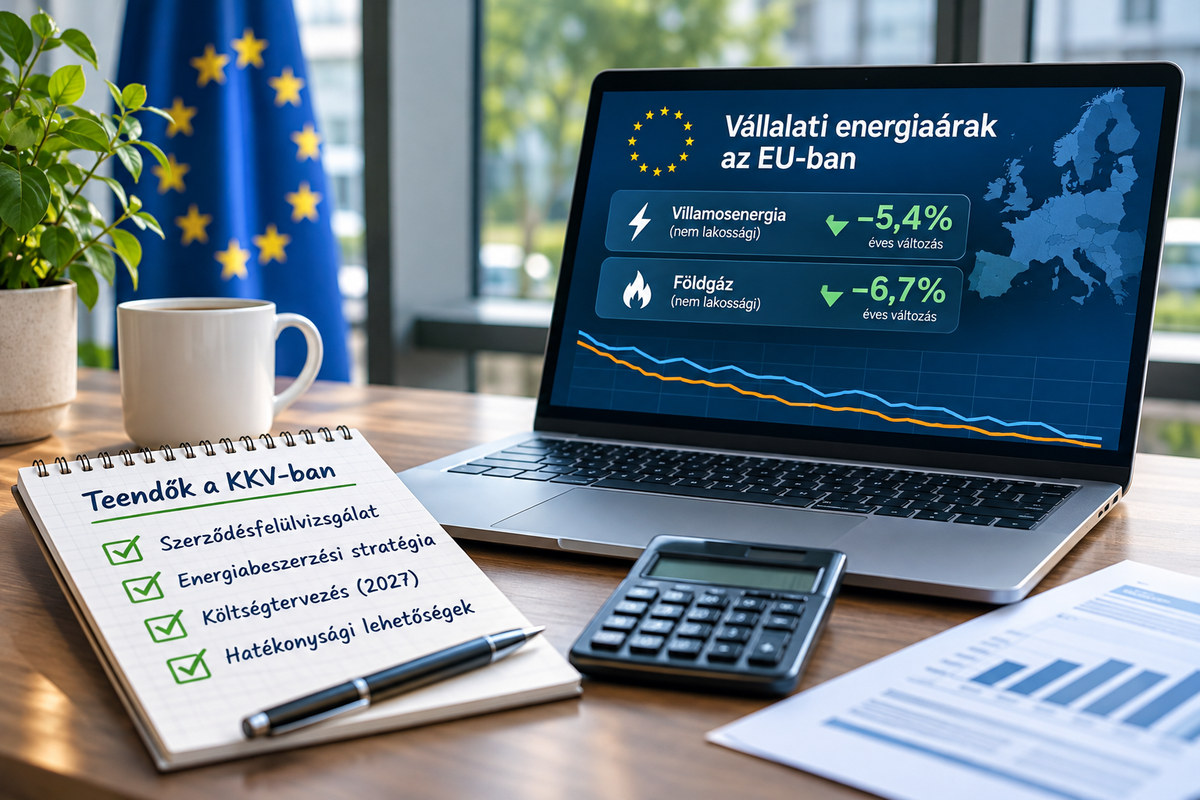
A villamosenergia-árakról közzétett Eurostat-tájékoztató szerint 2026 első hat hónapjában az EU-ban a nem lakossági villamos energia átlagára 0,18 euró/kWh volt a évi 500–2000 MWh-t fogyasztó csoportban. Ez 5,4 százalékkal maradt el 2025 első félévétől és 2,0 százalékkal 2025 második félévétől. A jelentés szerint 19 tagállamban regisztráltak éves árcsökkenést, nyolcban emelkedést.
A földgázárakról szóló közlés az évi 10 000–100 000 gigajoule-t fogyasztó nem lakossági körben 0,06 euró/kWh uniós átlagárat jelez. Ez éves alapon 6,7 százalékos mérséklődés, ugyanakkor 2025 második félévéhez képest már 1,8 százalékos emelkedés. A közzétett adatok alapján a rendelkezésre álló országos adatok többségében éves árcsökkenés látszik; Magyarországnál a vizsgált gázfogyasztói sávban 11,6 százalékos éves mérséklődés szerepel.
Lényeges korlát: ezek konkrét fogyasztási sávok átlagárai, nem minden vállalkozásra érvényes tarifák. Sok mikro- és kisvállalkozás éves fogyasztása ennél jóval alacsonyabb, ezért a statisztikából közvetlenül nem következtethet a saját beszerzési árára.
Miért nem csökken automatikusan a magyar cég számlája?
Az energiaszámla alakulását egyszerre befolyásolhatja a szerződés típusa, a fix vagy indexált egységár, a fogyasztás időbeli eloszlása, a hálózati és rendszerhasználati díj, az adózás, az árfolyam és – bizonyos konstrukciókban – a kapacitáslekötés vagy más szerződéses feltétel. Egy uniós átlagárváltozás nem írja át automatikusan a már érvényben lévő magyar megállapodást.
A leggyakoribb helyzetek közül három különíthető el. Fix áras szerződésnél a piaci árcsökkenés tipikusan nem jelenik meg azonnal: a következő fordulónap vagy újratárgyalás lehet fontos. Indexált konstrukciónál a szerződésben rögzített árképzési képlet és elszámolási gyakoriság számít. Rövidebb időszakokra árazott vagy beszerzési partner által kezelt szerződésnél pedig a rendszeres ajánlat-összehasonlítás lehet az egyik eszköz.
A vezetői első lépés ezért nem feltétlenül a szolgáltatóváltás, hanem az aktuális szerződés teljes költségszerkezetének megértése.
Öt kérdés, amellyel elkezdhető a szerződésfelülvizsgálat
1. Mennyit fizetünk valójában egy felhasznált kilowattóráért?
Kérjünk le legalább tizenkét havi számlát és fogyasztási adatot. A számla teljes összege és a felhasznált mennyiség hányadosa hasznos összköltségmutató, de azt is különítsük el, hogy ebből mennyi az energiatermék díja, mennyi a rendszerhasználat és mennyi az egyéb tétel. A különböző ajánlatokat azonos fogyasztási profilra és azonos adókezeléssel hasonlítsuk össze.
2. Mikor jár le a szerződés, és van-e felmondási feltétel?
Készítsünk szerződésnaptárt: lejárat, felmondási határidő, automatikus hosszabbítás, mennyiségi tolerancia, esetleges kötbér. Az érdemi beszerzési mozgástér gyakran hónapokkal a fordulónap előtt nyílik meg. Egy rosszul időzített váltás elveszítheti az esetleges árelőnyt.
3. Milyen fogyasztási profillal kérjünk új ajánlatot?
Nem mindegy, hogy a cég éjszaka üzemeltet gépeket, nappal irodát működtet, vagy szezonális termelést végez. Az éves összfogyasztás önmagában kevés: az időbeli terhelés, a csúcsok, valamint gáz esetében a fűtési és technológiai felhasználás megoszlása is számíthat. Az ajánlatokat ezért ugyanarra az előrejelzett profilra érdemes bekérni.
4. Mi a teendő, ha az ár mellett a fogyasztás is csökkenthető?
Az olcsóbb egységár csak az egyik lehetséges eredmény. Egy egyszerű energiaaudit, a gépek üresjárati idejének csökkentése, a fűtési-hűtési szabályozás vagy a világítás korszerűsítése tartósabb hatású lehet. A telephelyet érintő korszerűsítések megítéléséhez az ipari épületek energetikai előírásairól szóló IPAR24-összefoglaló további szempontokat ad; a konkrét kötelezettség az épület típusától függ.
5. Mit jelent mindez a 2027-es eredménytervben?
Az energiaköltséget önálló tervezési soron szerepeltessük. Számoljunk külön a várható fogyasztással és az egységárakkal, majd készítsünk legalább három változatot: változatlan feltételek, mérsékelt kedvező árváltozás, kedvezőtlen ár- vagy fogyasztásváltozás. A költségtervnek így nem egyetlen piaci előrejelzésen kell állnia.
Így számoljunk megtakarítási lehetőséget: egyszerű példa
Tegyük fel, hogy egy vállalkozás éves, összehasonlítható energiakiadása 12 millió forint. Ebből a példában 70 százalék olyan energiatermékhez kapcsolódó tétel, amelyre – megfelelő ajánlat esetén – 5 százalékos egységár-kedvezmény érhető el; a fogyasztás és a többi tétel változatlan. A hipotetikus megtakarítás: 12 000 000 × 0,70 × 0,05 = 420 000 Ft évente.
Ez nem Eurostat-előrejelzés, és nem reális ígéret minden KKV számára. A számlastruktúra, a váltási költség, a szerződéses kockázat, az esetleges beruházás és a tényleges fogyasztás mind módosíthatják a végeredményt. A példa csak azt mutatja meg, hogyan különítsük el a teljes energiaköltségen belül a ténylegesen befolyásolható tételt.
30 napos vezetői feladatlista energiabeszerzéshez
- 1–7. nap: gyűjtsük össze a számlákat, fogyasztási idősorokat és a szerződéseket; jelöljük a fordulónapokat.
- 8–14. nap: számítsuk ki az aktuális összköltséget, a befolyásolható árelemeket és a fogyasztási csúcsokat.
- 15–21. nap: kérjünk összehasonlítható beszerzési ajánlatokat, és vizsgáljuk a felmondási, kockázati és mennyiségi feltételeket.
- 22–30. nap: vezessünk át három energiaár- és fogyasztási változatot a 2027-es költségtervbe, és rendeljünk felelőst a következő felülvizsgálathoz.
Következtetés: az alacsonyabb uniós átlagár tárgyalási alap, nem kész megtakarítás
A friss Eurostat-adatok jó okot adnak arra, hogy egy KKV ne automatikusan hosszabbítsa meg a meglévő energiaszerződését. A valódi vezetői eredmény azonban abból lesz, ha pontosan látja a fogyasztását, a költségszerkezetét és a rendelkezésre álló szerződéses mozgásteret. Nem az uniós százalékok átmásolása, hanem a saját adatokon alapuló beszerzési döntés segíthet a költségek fegyelmezésében.
Források
- Eurostat, 2026. november 4. – Nem lakossági villamosenergia-árak
- Eurostat, 2026. november 4. – Nem lakossági földgázárak
Kép forrása: AI illusztráció.
Források
A cikk általános tájékoztatást nyújt, és nem minősül jogi, adózási, befektetési vagy pénzügyi tanácsadásnak. Konkrét döntés előtt független, megfelelő jogosultsággal rendelkező szakértő bevonása javasolt.