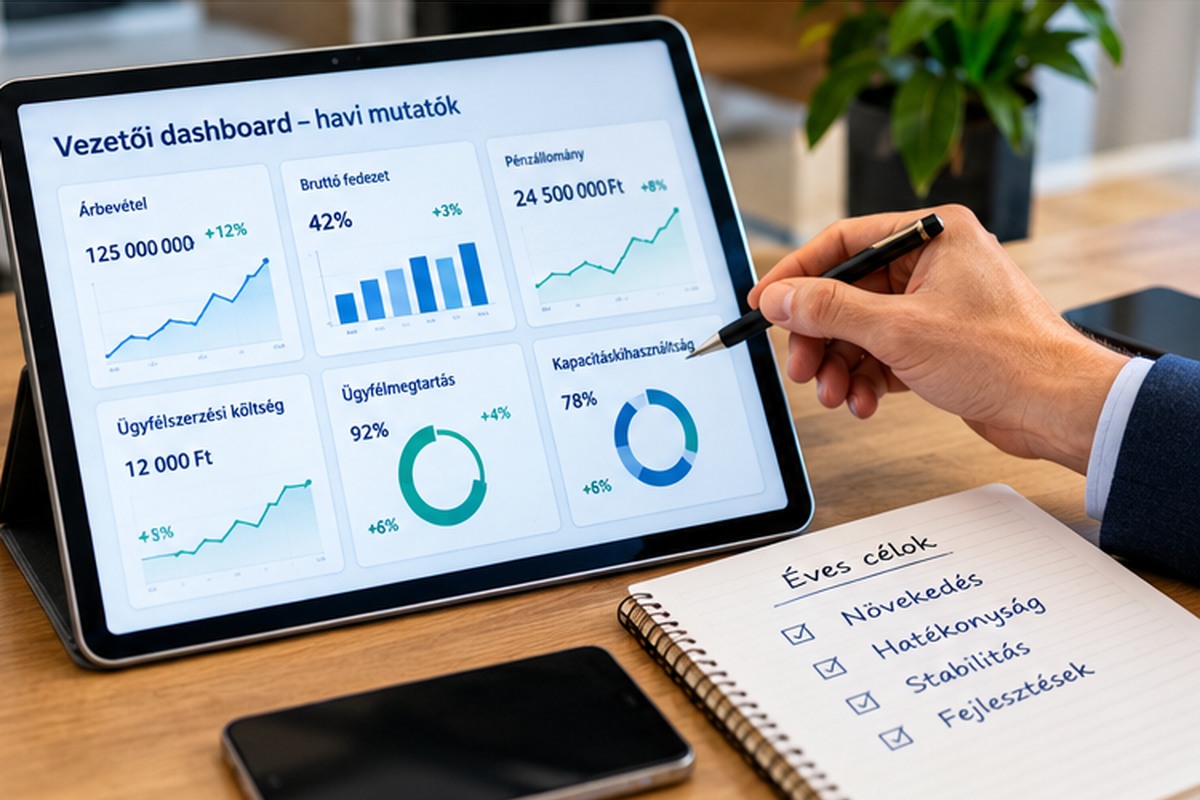
Amikor a cégvezető az év végén a következő év növekedését tervezi, gyakran az árbevételi cél az első szám a táblázatban. Csakhogy egy vállalkozás növekvő forgalom mellett is veszíthet pénzt, romolhat az árrése, megnőhet a kintlévősége vagy túlterhelődhet a csapata. A megoldás nem feltétlenül egy drága üzletiintelligencia-rendszer: egy következetesen vezetett, hat mutatóból álló havi dashboard is jobb döntési alapot adhat.
Az uniós SME Performance Review 2025/2026 külön hangsúlyozza a kkv-k termelékenységének jelentőségét. Vállalati szinten ehhez nem pusztán forgalmi adat kell, hanem az is, hogy a cég mennyire hatékonyan alakítja át az erőforrásait értékteremtéssé.
Mi az a vezetői dashboard, és mire nem való?
A vezetői dashboard rövid, egységes döntéstámogató riport. Nem helyettesíti a könyvelést vagy a cash-flow tervet, és nem is minden vállalati folyamat teljes térképe. Arra szolgál, hogy ugyanazokat a legfontosabb számokat minden hónapban, összehasonlítható definícióval lássa a vezetés.
A jó dashboard minden mutatóhoz hozzárendeli az aktuális tényértéket, a tervet, az előző időszak eredményét, a felelőst és az eltérés okát. Nem elég egy színes grafikon: a riportnak döntést kell előkészítenie.
Hat mutató, amit érdemes havonta látni
1. Árbevétel: mennyit számláztunk és mennyi teljesült?
Az árbevétel a vállalkozás teljesítményének egyik alapmutatója, de tisztázni kell, mit mérünk. A számvitel szerinti, időszakra elszámolt árbevétel nem azonos az adott hónapban kiállított számlák összegével vagy a ténylegesen beérkezett pénzzel. A három adat keverése félrevezető lehet.
Az árbevételt hasonlítsuk a tervhez és az előző év azonos hónapjához. Visszatérő bevételű szolgáltatóknál külön vizsgálható az egyszeri projektek és a rendszeres díjak aránya; kereskedőknél a termékcsoportonkénti forgalom. Ha a szám elmarad, a következő kérdés az legyen: kevés az érdeklődő, romlik az ajánlatok konverziója, vagy csökken az átlagos ügyletérték?
2. Fedezet: a bevételből mennyi marad a közvetlen költségek után?
A fedezet a bevétel és a hozzá közvetlenül kapcsolódó változó vagy közvetlen költségek különbsége. A választott költségbesorolást következetesen kell alkalmazni. Fedezeti hányad (%) = (árbevétel – közvetlen költségek) / árbevétel × 100.
Példa, kizárólag szemléltetésként: 12 millió forint havi árbevétel mellett 7,2 millió forint közvetlen költség 4,8 millió forint fedezetet és 40 százalékos fedezeti hányadot jelent. Ebből még finanszírozni kell a többi működési költséget, az általános rezsit és az egyéb tételeket; a 4,8 millió nem azonos a profittal.
Ha a forgalom nő, de a fedezeti százalék folyamatosan csökken, lehet, hogy a cég kedvezőtlen árazással vásárol növekedést. Ilyenkor ár- és költségelemzésre van szükség, nem automatikusan még több értékesítésre.
3. Pénzállomány és várható likviditás: meddig elég a pénz?
Havonta legalább a bankszámlák és pénztárak záró pénzállományát, valamint a következő 8–13 hét várható pénzbeáramlását és kifizetéseit érdemes áttekinteni. Egy cég eredményes lehet a kimutatásban, miközben későn fizető ügyfelek miatt nem tud időben bért vagy beszállítót finanszírozni.
Az Európai Bizottság késedelmes fizetéseket vizsgáló megfigyelőközpontja szerint a késői fizetések érdemben korlátozzák a vállalkozások beruházásait és növekedését. Ezért a pénzállomány mellett a lejárt kintlévőséget és a várható befolyást is követni kell.
Hasznos figyelmeztető jel, ha a következő hetekre tervezett kiadás meghaladja a biztosan rendelkezésre álló pénzt és a konzervatívan becsült beszedéseket. Ilyenkor a beruházások ütemezését, a számlázási feltételeket és a követeléskezelést kell felülvizsgálni.
4. Ügyfélszerzési költség (CAC): mennyibe kerül egy új ügyfél?
A CAC egy gyakorlati megközelítésben az adott időszak ügyfélszerzéshez rendelt értékesítési és marketingköltsége osztva a megszerzett új ügyfelek számával. A költségbe beletartozhat a hirdetés, az értékesítői munka arányos ráfordítása és bizonyos külső szolgáltatások; a definíciót rögzíteni kell.
Példa: 900 ezer forint ügyfélszerzéshez rendelt havi költség és 15 új ügyfél esetén a számított CAC 60 ezer forint. A mutató önmagában nem dönti el, hogy ez jó-e: látni kell, mekkora fedezetet termel az átlagos ügyfél, mennyi ideig marad és mikor térül meg a megszerzése.
Hosszabb B2B értékesítési ciklusnál különösen fontos az időszakok összehangolása: a jelen havi marketingkiadásból későbbi hónapokban is érkezhet ügyfél. Ilyenkor gördülő vagy kohorsz alapú mérés megbízhatóbb.
5. Ügyfélmegtartás: mennyi meglévő ügyfél marad velünk?
Visszatérő bevételű cégnél az ügyfélmegtartás megmutatja, mennyire stabil a meglévő ügyfélbázis. Egy egyszerű darabszám-alapú mutató: megtartási arány (%) = az időszak elején meglévő és a végén is aktív ügyfelek száma / időszak eleji aktív ügyfelek száma × 100. Az időközben megszerzett új ügyfeleket ebbe a számlálóba nem szabad belekeverni.
Példa: ha a hónap eleji 60 aktív ügyfélből 58 a hónap végén is aktív, a havi darabszám-alapú megtartás közel 96,7 százalék. Ez a szám más értelmet kaphat néhány nagy szerződésű B2B-megbízóval, mint sok kisértékű előfizetéssel. Érdemes ezért a megtartott bevételt is nézni, nem csupán az ügyfélszámot.
6. Kapacitáskihasználtság: mennyit dolgozik a csapat, és ebből mennyi értékteremtő?
Szolgáltató vállalkozásnál a kapacitáskihasználtság megmutatja a tervezhető munkaórákból az ügyfelekre vagy projektekre fordítható idő arányát. Egyszerű képlete: értékteremtő vagy számlázható órák / ténylegesen rendelkezésre álló órák × 100.
Példa: havi 1600 rendelkezésre álló munkaórából 1200 ügyfélprojektekre fordított óra 75 százalékos kapacitáskihasználtság. A 100 százalék nem feltétlen jó cél: szükség van belső fejlesztésre, képzésre, szabadságra, vezetésre és váratlan munkák kezelésére is. Ha a kihasználtság túl magas, nőhet a hibaarány és romolhat a kiszolgálás; ha tartósan túl alacsony, az árazási vagy terheléselosztási problémát jelezhet.
Egy képernyőn a terv és a tény: így nézzen ki a havi riport
A hat mutató mindegyikéhez elegendő öt oszlop: aktuális érték; célérték; előző hónap; eltérés oka; következő intézkedés és felelős. A számok alatt legyen egy rövid vezetői összefoglaló arról, mi működik, mi romlik és milyen döntést kér a helyzet.
A riportot ne kizárólag egy programmal azonosítsuk. Kezdő vállalkozásnak egy megfelelően felépített táblázat is elég lehet. A kritikus kérdés az adatforrás: a számlázásból, könyvelésből, CRM-ből és munkaidő-nyilvántartásból származó adatok ugyanarra az időszakra és ugyanarra a definícióra épüljenek.
30 perces havi vezetői értekezlet a dashboard alapján
Az első 10 percben tekintsük át a hat számot és a legnagyobb eltéréseket. A következő 10 percben keressük meg a két legfontosabb okot: például a fedezetromlást vagy a csökkenő ügyfélmegtartást. Az utolsó 10 percben szülessen legfeljebb három döntés, mindegyikhez egy felelőssel és határidővel.
Kerüljük az olyan megfogalmazást, hogy „javítsunk az értékesítésen”. Helyette: „a következő hónap 15-éig vizsgáljuk felül a három leggyengébb fedezetű szolgáltatás árazását; felelős: értékesítési vezető”. A következő hónapban pedig ellenőrizzük, történt-e változás.
Mit tegyünk az év végi tervezésnél?
A 2027-es dashboardot ne a nulláról, hanem az idei havi adatokból építsük fel. Keressük meg, melyik mutató romlott már azelőtt, hogy a probléma az eredményben is látható lett volna. A havi riport célja nem a számonkérés önmagáért, hanem a korai felismerés.
Egy jó KKV-dashboard egyszerű, következetes és döntésközpontú. Ha minden hónapban ugyanazt a hat mutatót nézi a vezetés, és minden eltérésből konkrét intézkedés születik, a tervezés fokozatosan kiszámíthatóbbá válhat.
Források
- Európai Bizottság – EU Payment Observatory, elemzések a késedelmes fizetésekről
- Európai Bizottság – SME Performance Review 2025/2026
A cikkben szereplő számpéldák kizárólag szemléltetők, nem konkrét vállalkozás adatai. Borítókép forrása: AI illusztráció.
Források
A cikk általános tájékoztatást nyújt, és nem minősül jogi, adózási, befektetési vagy pénzügyi tanácsadásnak. Konkrét döntés előtt független, megfelelő jogosultsággal rendelkező szakértő bevonása javasolt.