Egy vállalkozás vezetője könnyen több tucat számhoz fér hozzá: árbevétel, számlák, megrendelések, érdeklődők, bérköltség, kapacitás, hibák, pénzállomány. Mégsem lesz jobb a döntéshozatal attól, hogy ezek mind felkerülnek egy színes képernyőre. A vezetői dashboard akkor hasznos, ha a mutatók a vállalkozás legfontosabb döntéseit segítik – és az eltéréseknek van felelőse.
A Microsoft KPI-útmutatója különbséget tesz az eredményeket utólag mérő és a jövőbeli teljesítményre előre utaló mutatók között. Egy kkv-nak mindkettőre szüksége lehet: a múlt havi árbevétel megmutatja, mi történt, az ajánlatállomány pedig azt, hogy mi várható a következő hónapokban.
Előbb az üzleti kérdés, utána a mutató
A tíz mutató nem kötelező kvóta. Egy projektalapú szolgáltató cégnek fontos lehet a kapacitás és az ajánlatok átfutása, egy kereskedőnek a készlet és a fedezet, egy gyártónak a selejtarány vagy az átállási idő. Az alábbi tízes lista kiindulási választék: ebből érdemes kiválasztani azt az öt–hét mutatót, amelyre a vezetés valóban tud reagálni.
Minden KPI mellé kerüljön négy információ: definíció és adatforrás, célérték, felelős, intézkedési szabály. A célértéknek a cég saját történeti adataiból és tervéből kell következnie. Nem létezik minden vállalkozásra érvényes, automatikusan „jó” árrés vagy kapacitáskihasználtság.
A tíz havi vezetői KPI – és mit jeleznek
1. Árbevétel: nő a tényleges teljesítmény?
A havi, számvitel szerint elszámolt nettó árbevételt a tervhez és az előző év azonos hónapjához érdemes mérni. A kiállított számla, a bevétel elszámolása és a pénz megérkezése különböző esemény. Ha egy vállalat csak a számlázott összeget figyeli, könnyen hamis biztonságérzet alakulhat ki.
Vezetői kérdés: az eltérést az ügyfélszám, az ár, az átlagos ügyletérték vagy a teljesített volumen okozta?
2. Fedezeti hányad: mennyi marad a közvetlen költségek után?
Fedezeti hányad = (árbevétel – közvetlen költségek) / árbevétel × 100. Egy 10 millió forintos, 6,5 millió közvetlen költséggel teljesített hónapban a fedezet 3,5 millió, a fedezeti hányad 35%. Ez nem azonos a nettó eredménnyel, hiszen a további működési és egyéb költségek még levonandók.
Vezetői kérdés: az új ügyfelek vagy az árengedmények javítják, esetleg rontják a valódi gazdaságosságot?
3. Működési cash flow: termel-e pénzt az üzlet?
A működési tevékenység pénzáramlása azt segít megérteni, hogy a szokásos üzletmenetből mennyi pénz szabadul fel vagy fogy el. Nem ugyanaz, mint a bankszámla záró egyenlege: hitelfelvétel vagy tulajdonosi befizetés növelheti a pénzállományt akkor is, ha a napi működés pénzt emészt fel.
Kisebb cégnél a pénzforgalmi tervből közelítő képet lehet alkotni, de a jelentésben egyértelműen el kell választani a működési, beruházási és finanszírozási pénzmozgásokat.
4. Vevői pénzbeszedési idő (DSO): mennyi idő alatt fizetnek?
A DSO a vevőkövetelésekből és hitelértékesítésből számított átlagos beszedési idő. Egyszerűsített képlet: átlagos vevőkövetelés / adott időszak hitelre történő értékesítése × időszak napjai. Pontos definícióját a számlázási szerkezethez kell igazítani.
A késedelmes fizetések európai kkv-kra gyakorolt hatását az Európai Bizottság EU Payment Observatory is vizsgálja. A DSO tartós emelkedése nem csupán adminisztrációs probléma: növelheti a forgótőkeigényt és szűkítheti a beruházási mozgásteret.
5. Minősített értékesítési lehetőségek állománya: lesz miből bevétel?
Az értékesítési pipeline azon nyitott lehetőségek összege, amelyek meghatározott szempontok szerint valóban reálisak. Nem célszerű a teljes érdeklődői listát bevételi előrejelzésként kezelni. A pipeline-t érték, várható zárási idő és értékesítési szakasz szerint érdemes bontani.
Például egy 20 milliós következő negyedéves terv mellé 35 millió forintnyi minősített ajánlat tartozhat. Ez nem 35 millió biztos bevétel: a várható megnyerési arányt és az átfutási időt is vizsgálni kell.
6. Ajánlat–megrendelés konverzió: mennyire hatékony az értékesítés?
Egyszerű darabszám-alapú megközelítésben konverzió = megnyert ajánlatok / lezárt ajánlatok × 100. Ha 40 lezárt ajánlatból 12 nyert, a konverzió 30%. Hosszú értékesítési ciklusnál a megfelelő időszak vagy ügyletkohorsz kiválasztása különösen fontos.
A konverzió önmagában sem minden: az árengedményekkel megszerzett ügyfelek ronthatják a fedezetet, ezért a két mutatót együtt kell olvasni.
7. Ügyfélszerzési költség (CAC): milyen áron jön az új ügyfél?
CAC = ügyfélszerzéshez rendelt értékesítési és marketingköltség / megszerzett új ügyfelek száma. Az adat akkor összehasonlítható, ha a cég következetesen dönti el, mely béreket, eszközöket, megbízási díjakat és hirdetési költségeket számolja bele.
B2B vállalkozásnál az ügyfélszerzés több hónapot is igénybe vehet, így a havi CAC zajos lehet. Gördülő, illetve ügyfélcsoportonkénti vizsgálat jobb képet adhat, mint egyetlen hónap kiragadása.
8. Ügyfélmegtartási arány: mennyire stabil a bevételi alap?
A darabszám-alapú ügyfélmegtartás az időszak elején meglévő és a végén is aktív ügyfelek aránya. Az időközben érkezett új ügyfelek nem tartoznak a számlálóba. Ha 100 aktív ügyfélből 94 marad, a megtartás 94%.
Havidíjas szolgáltatásnál a megtartott bevételt külön is mérni kell: egy nagy ügyfél elvesztése pénzügyileg fontosabb lehet több kicsi ügyfél megtartásánál.
9. Kapacitáskihasználtság: mekkora terhelést bír el a működés?
Szolgáltató csapatnál használható ügyfélprojektekre fordított órák / rendelkezésre álló órák × 100; gyártónál más definíció, például gépi rendelkezésre állás vagy tényleges termelési idő lehet célszerű. A 100%-os kihasználtság nem automatikusan optimális, mert képzésre, hibakezelésre és váratlan feladatokra is idő kell.
A kapacitásmutatót minőségi jelzőszámokkal együtt olvassuk. A nagyon magas terhelés melletti növekvő hibaarány nem fenntartható teljesítményjavulás.
10. Árbevétel egy teljes munkaidős létszámegységre: hogyan változik a termelékenység?
A nettó árbevétel / átlagos FTE (teljes munkaidős egyenérték) jelzi, miként alakul a bevételi termelékenység. Részmunkaidős, alvállalkozói vagy szezonális működésnél az értelmezést módosítani kell, különben az összevetés félrevezető lesz.
Ezt a mutatót ne használjuk önmagában bér- vagy létszámcsökkentési döntésre: az árazás, az alvállalkozói arány és a termékmix ugyanúgy módosíthatja, mint a csapat teljesítménye.
Melyik vállalkozásnak melyik KPI legyen az első?
B2B szolgáltató cég: a fedezet, a minősített ajánlatállomány, az ajánlatkonverzió, a CAC, az ügyfélmegtartás és a kapacitás gyakran érdemi döntési alap. A bevétel és cash flow mutatói természetesen emellett szükségesek lehetnek.
Kereskedelmi vállalkozás: az árbevétel, fedezet, működési pénzáramlás és beszedési idő mellé a készletforgás vagy a készlethiány is bekerülhet. Ilyenkor célszerű lehet a tízes listából egy kevésbé releváns értékesítési mutatót lecserélni.
Gyártó vállalkozás: a fedezet és cash flow mellett a kapacitást gépenként, a minőséget selejt- vagy reklamációs aránnyal, a teljesítményt átfutási idővel érdemes követni. Egy ipari dashboard nem egyszerűen egy ügynökségi riport más színekkel.
Hogyan legyen a dashboardból valódi döntési rendszer?
Minden mutatóhoz rögzítsük a definíciót és adatforrást, hogy ne változzon hónapról hónapra a számítás. A cél mellé kerüljön figyelmeztetési küszöb: például ha a beszedési idő három egymást követő hónapban romlik, a pénzügyi felelős javaslatot készít a követeléskezelésre. A küszöb nem iparági univerzális szabály, hanem a cég saját tervéből és kockázatvállalásából következik.
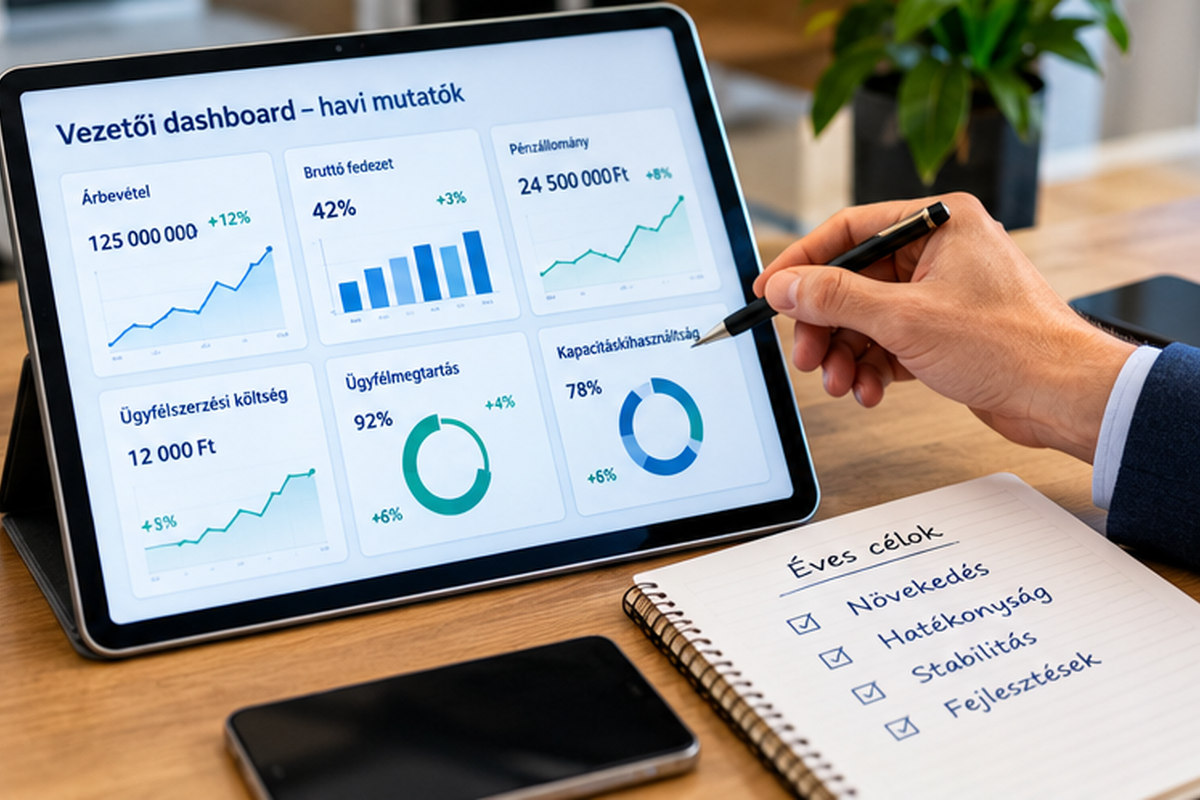
A mutatókat háromféleképpen jelenítsük meg: tényérték, tervhez képesti eltérés, trend. Ha az egyik romlik, a vezető kérdezzen rá az okára, a döntést pedig konkrét feladattal, határidővel és tulajdonossal rögzítsék. A cél nem a riportoldalak számának növelése, hanem az, hogy a következő hónapban ellenőrizhető legyen a döntés hatása.
A tíz KPI nem tíz kötelező szám
Egy kisebb KKV akár egyszerű táblázatban is összeállíthatja a saját vezetői dashboardját. Érdemes öt-hét alapmutatóval indulni, és csak akkor bővíteni, ha egy új szám valóban más döntést tesz lehetővé. A jól kiválasztott mutatók együtt mutatják meg, hogyan alakul az értékesítés, mennyi fedezet marad, mikor érkezik pénz, és bírja-e a szervezet a növekedést.
Források
- Microsoft Learn – Using key performance indicators (KPIs) to meet your business goals
- Európai Bizottság – EU Payment Observatory: a fizetési késedelmek elemzése
A cikkben szereplő számpéldák szemléltető jellegűek, nem egy konkrét vállalkozás adatai. Borítókép forrása: AI illusztráció.